星级打分
平均分:0 参与人数:0 我的评分:未评
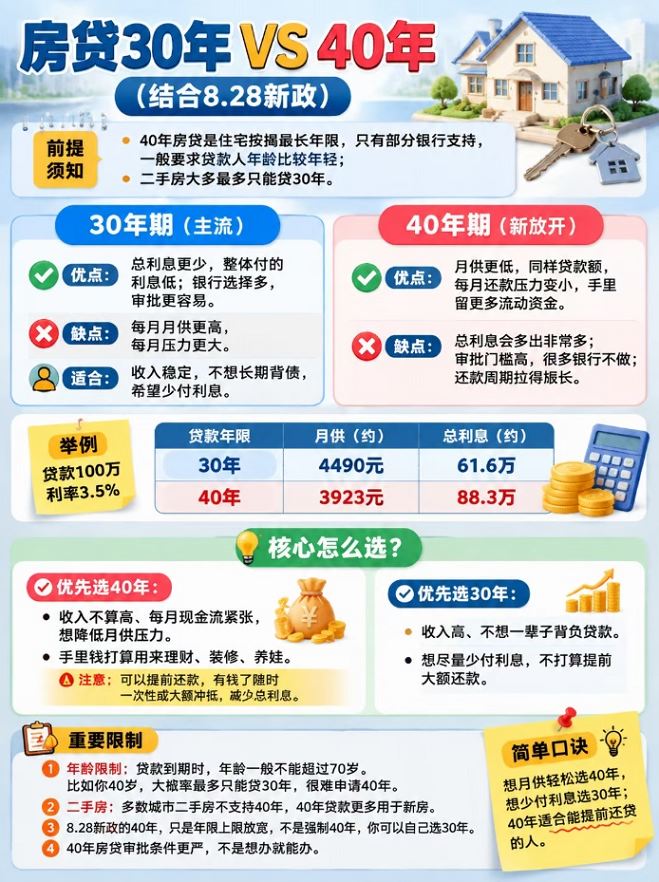
前提:40年房贷是住宅按揭最长年限,只有部分银行支持,一般要求贷款人年龄比较年轻;二手房大多最多只能贷30年。
( w3 y9 m G% E( o- G8 |9 E* k
C3 S) P1 K+ m9 a# _. O F- A9 C5 u( g* {; n1 Q6 J
✅30年期(主流) - d# u& a+ O: L, o! s; ~
- 优点:总利息更少,整体付的利息低;银行选择多,审批更容易。 " E, K( V2 \6 q) g- `' j- c
- 缺点:每月月供更高,每月压力更大。
8 N7 u* P; p! G- 适合:收入稳定,不想长期背债,希望少付利息。 6 d. ^( T8 ?! x. X' r
5 n' J" d5 E- Y# P
✅40年期(新放开) p9 ~2 ]* \" h$ {; B4 \! i
- 优点:月供更低,同样贷款额,每月还款压力变小,手里留更多流动资金。 . C4 p% D9 F% M! {
- 缺点:总利息会多出非常多;审批门槛高,很多银行不做;还款周期拉得很长。
- k8 i6 U9 h7 Z+ F$ L) K
; s7 z) o8 A5 X& v/ H7 D) F( e% m举例:贷款100万,利率3.5% 1 _7 F) g$ o a# j6 u
- 30年:月供约4490元,总利息约61.6万 9 i8 t2 V7 s# c% C" x5 ]
- 40年:月供约3923元,总利息约88.3万
1 a7 A5 C$ A5 w% w5 m
3 a }9 C) e* Z- d核心怎么选
% c3 D0 m0 u$ Z$ H% `2 `/ S1. 优先选40年:
% n+ {. w0 r% G( Z6 {$ W8 T5 b. H收入不算高、每月现金流紧张,想降低月供压力,手里钱打算用来理财、装修、养娃。 + i3 I& ]& E( l/ y! L
⚠️注意:可以提前还款,有钱了随时一次性或大额冲抵,减少总利息。 ' i, U ^8 l( u# _5 O
2. 优先选30年: ) T. f& i: j* S# S
收入高、不想一辈子背负贷款,想尽量少付利息,不打算提前大额还款。 ) z3 ^3 P# f8 ~( N6 i0 {' ~
; Q- n4 T7 X" g⚠️重要限制
& x5 _: |" D: Z$ a }$ N/ S5 q1. 年龄限制:贷款到期时,年龄一般不能超过70岁。比如你40岁,大概率最多只能贷30年,很难申请40年。
: j2 V1 X3 {5 U8 N* M/ h# C$ T2. 二手房:多数城市二手房不支持40年,40年贷款更多用于新房。
9 b* q; ~9 ~- d" m8 k3. 8.28新政的40年,只是年限上限放宽,不是强制40年,你可以自己选30年。
. @# B1 O& l0 J4. 40年房贷审批条件更严,不是想办就能办。 6 H$ A! {* o1 o
" M+ o& _9 g- f, t; z( N; d
简单口诀 ; E6 L4 v$ Y( T
想月供轻松选40年,想少付利息选30年;40年适合能提前还贷的人。 ( A, h( z# K, S, V! }. ]; J
 5 L- |/ N @1 k% n% L: P+ k! M2 C
5 B1 K4 i# z% \+ O% B8 c5 J8 r6 ^; ^' _ | 


 发表于