星级打分
平均分:0 参与人数:0 我的评分:未评
从财政部了解到,我国将从10月1日起对居民使用新发放商业性个人住房贷款购房实施贴息,以降低居民购房成本,更好支持和释放城乡居民刚性住房需求。
% n% J5 t1 k# O5 W- v& ]. G' {! s" J# f; v0 C# T
! b7 \7 u& j5 y本次贴息政策聚焦首套刚需,重点支持普通家庭新购中小套型、较低价位的住房,单户所购住房建筑面积不超过120平方米、购房价格不超过150万元。 4 i* Z! @% j. Q+ H. I/ N2 e
- B3 w( W5 ~# a. \8 N q可享受贴息的贷款规模最高可达100万元,财政部门给予年化1个百分点的贴息,按照目前首套住房的商业性个人住房贷款利率水平,相当于优惠了利率的三分之一,贴息期限最长5年。据测算,对于一笔长期限的100万元商业性个人住房贷款,政策最多可帮助借款人累计减少付息近5万元。
9 L; q1 X) I4 s* P# \& v
+ M( P% ?1 O1 T; Y3 z政策实施期暂定一年。 4 t( ~: s& q7 g: s- D
. z# M$ e- [" V6 O( ~2 B
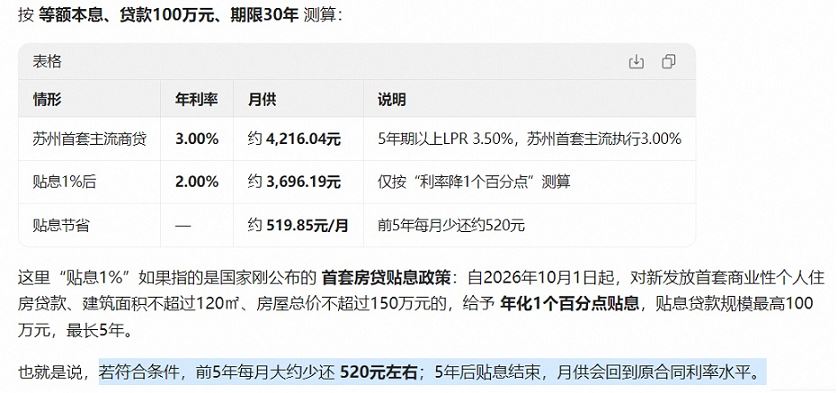
我们做一个简单的数学题:贴息1%,贷款100万,年轻人的话算30年期限。那结果就是:前5年每月大约少还 520元左右;5年后贴息结束,月供会回到原合同利率水平。
5 n, o& ~0 J1 F# M7 _& F
0 L. q/ E+ D* o7 X# k5 l% V, H说句实话,想生娃的家庭不会因为每月千把块的补偿金而选择生娃。真正要买房的青年人也不会因为这每月少还的几百块而买房。 2 K5 C; h. m( e# ~8 l6 y3 r
$ ^" [" @: |1 l+ o
大家缺的真不是这一星半点。 4 h; E1 X- S6 m! H |3 Q$ a
, i) m3 [) G9 f: _; h Y9 C! m出发点当然非常好,也是实实在在的在帮大家省钱。但逻辑上真就存在一些误区。 * o, [) [7 N1 W% l& P' r
% T2 k- w: ~, W2 x大伙儿真正缺的是什么?长期可以预见的稳定收入。这才是最关键的。 8 M0 k- t4 T9 v' i1 s) E* j
, i8 I) o: H8 m
对此大家怎么看?
/ T$ X* @2 g" e# ~. q* x2 [8 I7 D
 5 c# b% N r1 p- ], \* c0 J" s# [ ~4 L( j4 L1 j* V
1 ]1 u) u1 w+ Y5 I6 V0 k( K, j' M | 


 发表于 2026-9-30 12:37:51