星级打分
平均分:0 参与人数:0 我的评分:未评
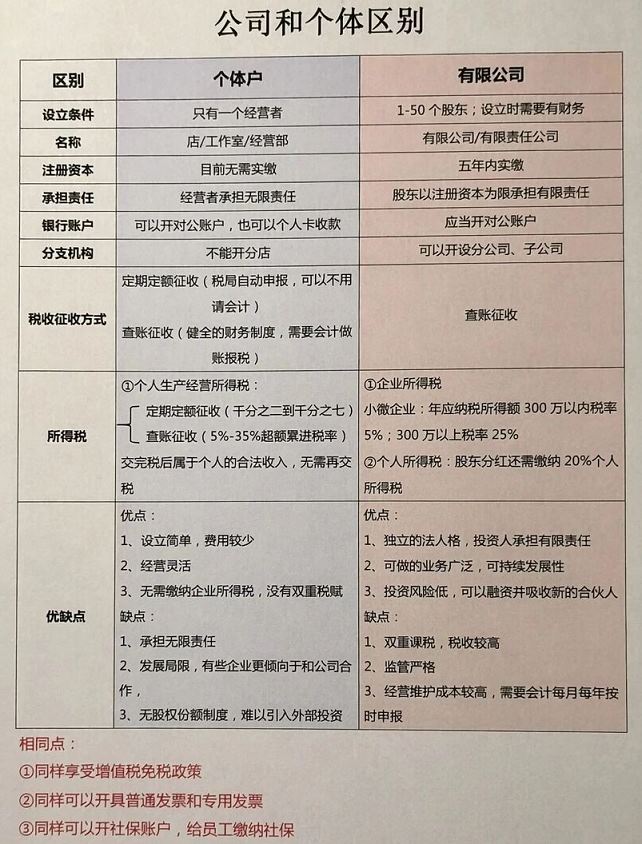
一、核心维度差异
: g! D; b: n1 h/ y$ ` V1. 设立与基础资质 ' }$ m) k6 Z7 g
个体户:仅 1 名经营者;名称为店、工作室、经营部;无强制实缴要求;无财务设立硬性要求。 ( l# n% {! I; {! T" g/ _2 B
有限公司:股东 1-50 人;名称带有限公司 / 有限责任公司;注册资本五年内实缴;设立需配套财务。 ) _/ E. f" o, b; c1 Y
2. 责任与扩张能力 + T. j% g. H/ g
个体户:经营者承担无限连带责任;不可开设分公司、子公司;无股权机制,难引入外部投资。
* f0 ~/ Q6 A1 v% v: F有限公司:股东以注册资本为限承担有限责任;可设立分、子公司;支持股权转让、吸纳新合伙人、融资。 ( h7 z# y" f& M0 }& T* w
3. 银行账户 " ^0 ]3 W% _4 `
个体户:可开对公户,也能个人卡收款;
- D) }5 e( V0 m0 q有限公司:法定要求开立对公账户。 , G7 l3 m% H j: n. z! ?
4. 征税方式
7 y2 J7 C" e" ?0 Z' }! M6 S个体户:两种模式
& S6 n, ], Z. H# I, z- z①定期定额:系统自动申报,可不用专职会计; : }3 ?- F5 l5 b p7 n$ O
②查账征收:需健全账务、会计报税。 3 ]0 Z7 L2 h. z0 I
有限公司:统一查账征收,每月规范做账申报。 & T9 k; h$ H& N2 J5 ~) Q
5. 所得税(核心税负区别) 2 j3 {( o3 J+ h$ z7 l' h6 @
个体户(无企业所得税) ( ]2 L) }: A# f& R
只交个人生产经营所得税:
6 W+ T* r) I( ]0 p, h, j定期定额:综合千分之二至千分之七;
4 k4 F" e; S) h0 I6 l5 Y' K% ~! n9 G查账征收:5%-35% 五级超额累进;
5 a- X; T2 a2 B4 j3 J税后利润直接归经营者,无二次分红个税。 7 K5 v7 ~0 ~$ {' I- t5 ~: ]
有限公司(双重征税) " w" ~+ G4 Q8 W; o
企业所得税:年利润≤300 万实际 5%,>300 万按 25%; b5 R" E) c. i1 [6 x2 G
股东分红再单独缴纳 20% 个人所得税。 0 w) b" h. W% c; F/ O. H* E& d4 w
6. 优缺点总结 % u7 ~6 |# z9 a
个体户优势
3 m2 o) C6 n R5 ~! \- r注册简单、成本低;经营灵活;无企业所得税,无双重课税。 " D& O5 p1 B6 W+ z9 T, ~1 E
短板:无限责任、业务拓展受限、合作方更偏爱公司主体、无法融资扩股。 - _4 o( t' v7 D! p5 P) M4 G
有限公司优势
$ K# J- M" ^! F$ _4 H2 H独立法人、有限责任;业务范围广、可持续扩张;投资风险低,可融资吸纳股东。 * x# _. j/ @, r1 B6 C1 b* [
短板:双重课税整体税负更高;监管严格;每月记账报税,维护成本高。
" t0 L$ D1 i" U3 u1 j1 G/ P9 N5 Q8 c, r" w9 g
二、两者相同政策(三大通用福利) ! I: C% b( r, f8 B# Q, F
同等享受小规模增值税季度普票 30 万免征政策; 1 s. K) w+ f1 O
均可开具增值税普通发票、专用发票;
8 b5 D$ s& ~! s9 l( \均可开立社保账户,为员工缴纳社保。
7 s- Y+ L5 y* K3 Z9 E+ }) i: b' F( [% U1 p9 t( t6 J
三、创业选择建议
( j4 |5 q8 ?* v3 }小门店、零售、低风险个体生意、不想复杂做账:选个体户;
$ G' t$ K' B, A0 S: z" y$ j; K要投标、融资、合伙、做大工程、规避无限债务风险:选有限公司。
3 R6 A4 V+ h6 F8 \' c4 @1 ]3 m J
 ( \/ l& V* b% t, g% B
" K x7 G1 R- b/ `5 m9 W- o2 y
3 P1 T7 L: F! |, T* N1 y | 


 发表于 2026-8-16 13:12:32