星级打分
平均分:0 参与人数:0 我的评分:未评
2025年社保新规放宽补缴限制,异地办理无障碍,为断缴养老保险者提供补救机会。补缴后养老金增加,建议尽早补缴,咨询当地社保部门了解最新政策。
' y% O: u2 {" |4 N7 n9 O
4 T+ u0 b, H; | c6 I
" x5 J3 g& I7 p1 a8 M9 q2025年的社保新规,给了那些因为工作变动、失业或经济压力而断缴养老保险的人一次“翻盘”的机会!
9 [7 E: H5 n# @, o& g% D6 C8 v! J4 G8 B" ~
补缴限制放宽、异地办理无障碍、养老工资计算更透明……如果你曾断缴过养老保险,或者正在断缴中,这篇文章一定要看完,尤其是最后的案例分析,可能会直接关系到你的未来生活质量!
W" D2 C% N8 _7 ^
2 O. j" y' o$ _# u5 [/ ^一、断缴养老保险到底有多大影响?
5 X! L- k0 p' _# n: c) q; d, E% H# [; O/ _6 n3 q! Z$ L
很多人觉得养老保险“遥不可及”,尤其是年轻人,眼下的柴米油盐已经压力山大,哪还顾得上几十年后的退休生活?可真相是,断缴养老保险的影响比你想象中严重得多。
7 `4 _; j! G6 z, s0 W" S! x( k" c4 f
- ^% s+ g4 ?& o1 @: X$ w6 b养老金减少
4 E; ^0 _! b, ~* A" l0 m养老金的计算公式很明确:缴费年限越长,缴费金额越高,退休后领的钱就越多 。如果断缴过,缴费年限减少,个人账户储存额变少,退休后每月领的钱就会“打折”。
+ o8 m9 N$ N" K- V5 g+ G& `9 j# ^! e- f1 _: C: [5 W
缴费年限不够,无法领养老金
6 r7 g& Z% J8 M1 H" c
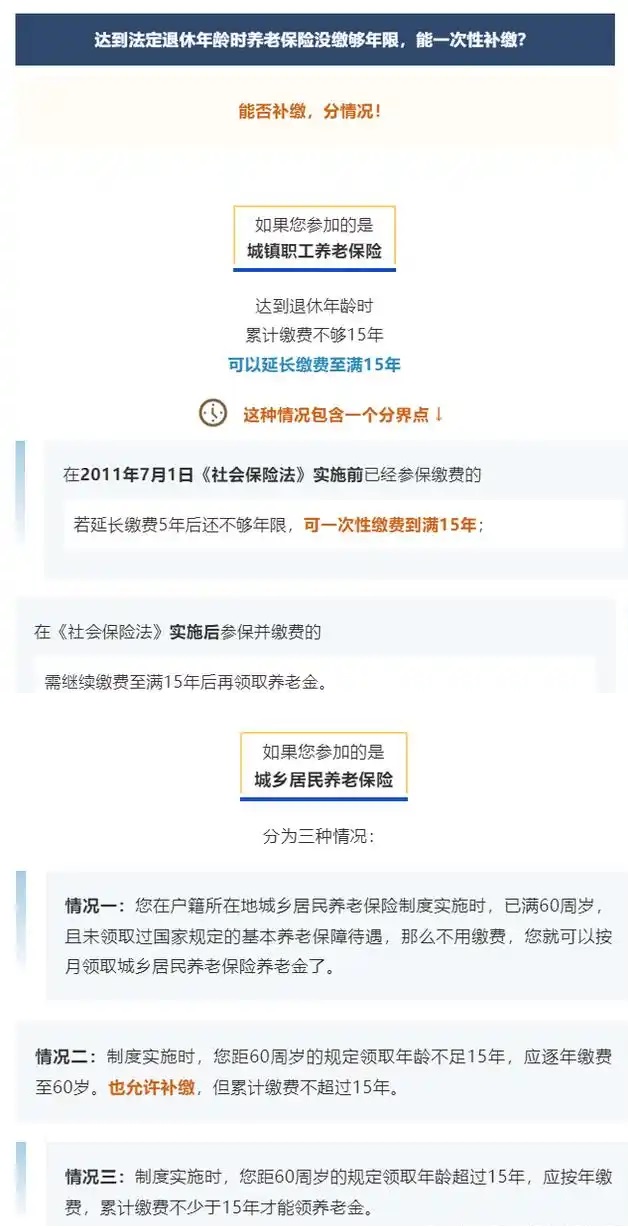
根据规定,缴费年限必须满15年,才能在退休后领取养老金。断缴时间太长,可能导致缴费年限不足15年,直接影响养老金领取资格。
% X8 m8 l9 s9 O! u. x
8 U1 x3 u9 `6 ^医疗待遇受影响
6 r% B; Q d6 e! F; Y, e, X医疗保险与养老保险息息相关,断缴养老保险往往意味着医疗保险也会中断。断缴超过3个月,医保报销资格暂停,续缴后需要重新计算缴费时间。
4 z1 Q7 L: R9 S. D& N: U6 t8 `其他权益受限
3 R8 o) ^3 \. t2 G; w; {, u: Q
断缴社保可能影响买房落户、子女入学等权益,尤其是对在大城市打拼的人来说,影响更大。
. M+ }# F" f: i4 }" M
' x3 ?- P ?! [结论:社保断缴不仅是未来的问题,眼下的生活也可能受到波及。
3 c! |4 G1 P2 p; _8 o- b
 $ p1 |7 q% L$ F6 C8 l7 | {; X% x
; F2 U$ u. f; }1 c% Z6 T3 W: J+ J% `7 F* N, i1 T" ]& n) f
二、2025年养老保险新政策:补缴、延缴、异地办理更方便
: _; F# V6 P) s( H4 e
3 [6 O7 V6 r8 |+ r" L8 W% K: e2025年社保新规的出台,给了断缴养老保险的人更多补救机会。以下三类人群最值得关注:
/ x- M* f3 o* b7 Y+ z' i) q
7 g: k+ w% n! x- Q6 U7 k! `1. 临近退休但缴费年限不足15年的人
) G% ~9 X& E4 J3 F2 B, j新规明确,达到退休年龄但缴费年限不足15年的,可以通过以下方式补缴:
% w9 L+ V0 \. v7 P! x, m$ O3 M6 k$ a) e5 c% H( S
按年补缴 :可以按年补缴至满15年,但需支付一定滞纳金。
' Y: b0 Y) Z, ~' O: ?+ M
3 |4 F) y+ e$ U+ ?9 w举例:老张今年60岁,只缴了12年养老保险,新规允许他一次性补缴3年,满足领取养老金的条件。 * 延迟退休继续缴费 :可以申请延迟退休,最多延长5年,一边工作一边继续缴纳社保。
) Y9 S& ^7 h2 r3 M1 o1 a" o
9 ~) S4 Z' s( Q) F- p. F
适合经济条件不允许一次性补缴的人。
. U+ F$ M7 g* W# Y4 @+ U
& ?1 i& O! e1 ~注意:按年补缴的养老金领取标准会略低于正常缴费,但总比退休后没有养老金要好得多!
, @4 C; f, R8 d, n7 K: w0 {% m
# H7 P0 F8 `+ V# x6 r
2. 曾因历史原因未参保或缴费不足的人
! ?2 \% A' [- ?, L9 V+ n对于一些特殊群体,新规提供了“一次性补缴”的机会,解决历史遗留问题。包括:
7 J4 Z4 ~" y, P& M1 J
2011年前退休的国企职工
# c% F$ l. V) h8 Q2 K2 ?
! G$ [% J' D: O8 Z
1961年至1982年期间的下乡知青
& U' u1 ^; b5 ?( K9 p' @
4 P% @$ u9 `: {, ?. U0 B男性65岁以上、女性60岁以上且2011年前已参保的人
- E) |' B8 f0 b% t& c+ d/ n" K _4 y
这些人可以一次性补缴养老保险,满足15年的最低缴费年限后领取养老金。
% Y9 A, v3 y! D$ b' s! ]3 e G
3 ?4 S9 W' j1 n( P政策亮点:这是一次历史性“补救”,体现了对特定群体的政策关怀。
; Z1 ]. l2 l& M- F
5 g7 N9 f' ^/ I1 a: w3. 灵活就业人员与异地参保人群
' H+ S/ r. y L6 \; `. p1 Y灵活就业人员和异地工作者往往因为工作不稳定、缴费地频繁变动,导致养老保险断缴。2025年新规为他们提供了以下便利:
& N* w& n3 M( }) Q2 ?1 v9 _! r* z9 J3 W/ J
灵活补缴政策 :灵活就业人员可以选择按月、按季度、按半年甚至按年缴费,缴费时间更加自由。
: E% ?" O: Q$ v% J/ s) P
7 p+ D) H0 L3 f& z# i! M
异地办理无障碍 :全国社保一网通办,打破地域限制,异地转移接续不再成为难题。
1 Y* U' w( K/ k0 g2 S
, L/ e8 h0 ?4 R0 e8 g+ W比如,林阿姨从广州调到上海工作,她可以在上海直接办理养老保险的转移和补缴手续。
8 q! b* K$ g; \0 [" z
3 N, h+ s2 f' W; a& q/ H. H特别提醒:断缴后养老金计算仍按“多缴多得”的原则,及时补缴,退休后不会有太大影响。
: y* ? H- m0 [4 F! F. t% Z
|; I+ ]. y. P+ v; N: `# Y三、养老金怎么计算?断缴后补缴划算吗?
5 g. D/ s5 m9 s) R) v0 C$ L
( n1 g' K- q7 B9 m" p( b2 \
很多人关心,断缴后补缴能拿回“损失”吗?我们用一个案例来算一算。
! i9 [" g' O, L2 f8 j/ B# k: R
7 _5 G! Z+ L' m6 q. U/ O5 @, _0 W3 P1 N
案例:老陈的养老金计算
+ y7 X2 s" N( ?$ W7 w1 c( A& {假设老陈今年60岁,缴费年限只有12年,个人账户储存额为6万元;他所在城市上年度全市就业人员月平均工资为8000元,本人月平均缴费工资为7000元。如果他不补缴,直接退休,他的养老金计算如下:
# P" Z5 S1 v2 t0 W: C% @+ z3 \
6 B" D$ Z4 y# x基础养老金 :
* z. {4 ~5 E/ ](8000+7000)÷2×12×1% = 900元/月
$ ^+ ]# q! a0 H1 T+ B
' I$ b3 r# v! z2 e8 S1 I个人账户养老金 :
4 D+ M7 g& T- z) e+ g60000÷139 = 432元/月
" }1 e% I5 o5 @) h, C: X/ K8 I+ H+ C' V/ E3 m6 p
总养老金 :
5 k |. R& {* P900 + 432 = 1332元/月
+ B* g% v. v; C% R, _
3 I$ q3 Y5 u3 B+ j' j7 o2 [! \
如果老陈补缴3年,缴费年限达到15年,个人账户储存额增加到8万元,他的养老金会变成:
# ]; n8 }: Q# l& Q ]
+ x$ U2 ?5 P! }+ ?( b7 ^基础养老金 :
' Y& T& c. X& N0 y, w/ J
(8000+7000)÷2×15×1% = 1125元/月
1 u+ }/ v1 J; S ?- l$ T$ }5 J. p3 [& d" p$ u1 C G
个人账户养老金 :
7 j1 s9 F6 v' d0 x, l80000÷139 = 576元/月
0 z3 ~. ^$ c. C' [1 a
# e# i' O E& t( Z6 z' h W: l
总养老金 :
- Q9 R3 b& Q7 S+ Q1 M, y& E; O
1125 + 576 = 1701元/月
- y0 e+ \4 \) \; Q9 P
! l( E0 S+ x" {9 E结论:补缴后,老陈每月能多领369元,10年下来多领4万多元,补缴的成本完全可以回本!
4 W: \' t2 n) Q }1 T
2 _1 L* I z# g4 p四、断缴后如何补救?这些建议请收藏
% D. |/ b/ e9 L7 k
! \0 [% p4 r" M% z* O* s尽早补缴,避免滞纳金增加
( ~2 ?+ i# ]4 A# Q8 F- U( `6 d4 {$ u
长时间断缴会增加补缴成本,越早补缴越划算。
6 R- p6 ~: ]0 ?; B
2 w9 I+ u9 }7 g ~优先缴纳养老保险和医保
* }: Z" m8 f* \* ~如果经济压力大,可选择先缴纳养老保险和医疗保险,确保基本权益。
$ K4 e$ t4 e: }$ o- v4 y1 N; f, j1 N
1 x+ c" K) x) v; P% Q! ~转为居民养老保险
5 P. N: ]0 R7 H; M: t
如果缴费年限较短且经济条件有限,可以将职工养老保险转为居民养老保险,一次性补缴至15年,领取居民养老金。居民养老金的金额比职工养老金低。
! b8 p% c8 k1 J' G1 F
* y) G* ]$ X4 r" x/ G4 b" W
咨询当地社保部门
- Y3 i8 l% L7 y5 W' @& F各地政策可能略有差异,建议提前咨询,了解最新政策和具体流程。
6 r4 U7 K4 G7 L, p( s4 G
; d1 k4 l! E( ]* B* q) J0 `+ ^1 \
五、结语:断缴≠绝望,及时补救很关键
; u8 F( y# m5 G" n, u1 ?1 V7 D/ F/ |% F1 ~. _$ U+ Y. f! z3 k
养老金是我们晚年生活的“安全垫”,断缴虽然会带来一定影响,但2025年的新规给了我们更多补救机会。无论是临近退休的老张、因历史原因未参保的李老伯,还是灵活就业的林阿姨,只要抓住政策红利,都能为未来生活增添保障。
# u& u) G" B+ k0 [8 f3 L+ v3 H9 E& z- h% L6 g- W
问大家一个问题:如果可以选择,你会选择延迟退休还是一次性补缴?
/ H' u/ _8 i* r& f
% _9 q; K% F% m3 T+ m6 ]


 发表于 2025-1-15 09:06:51